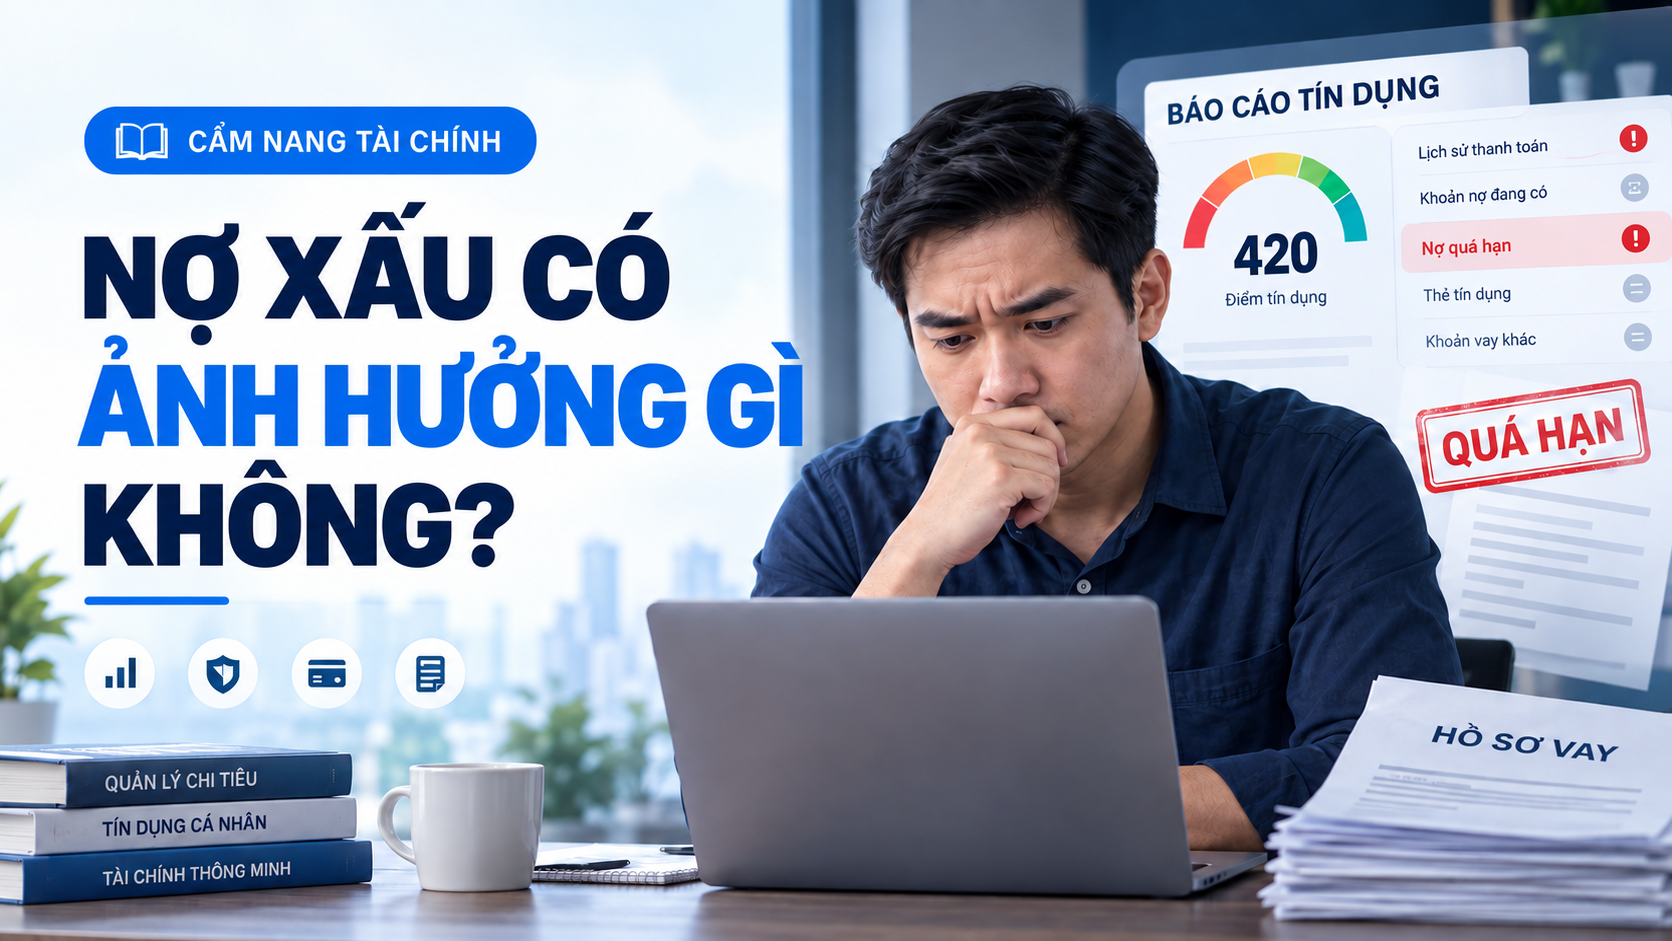
Vay không trả có bị sao không?
Có. Vay tiền nhưng không trả đúng hạn có thể làm phát sinh lãi và phí chậm trả, ảnh hưởng lịch sử tín dụng, khiến bạn khó vay trong tương lai và có thể dẫn tới tranh chấp hoặc khởi kiện. Mức độ ảnh hưởng phụ thuộc vào loại khoản vay, hợp đồng đã ký, số ngày quá hạn và cách người vay phối hợp xử lý.
Tuy nhiên, cần hiểu đúng rằng chậm trả hoặc mất khả năng thanh toán không tự động đồng nghĩa với việc bị đi tù. Nghĩa vụ trả nợ trước hết là nghĩa vụ dân sự. Trách nhiệm hình sự chỉ có thể được xem xét khi hành vi và chứng cứ đáp ứng đầy đủ dấu hiệu của một tội phạm cụ thể theo quy định pháp luật.
Nếu đang gặp khó khăn, cách tốt nhất không phải là né tránh. Hãy chủ động liên hệ bên cho vay, xác nhận số tiền còn nợ và đề xuất phương án thanh toán phù hợp càng sớm càng tốt.
Điều gì có thể xảy ra khi khoản vay bị quá hạn?
Khi đến ngày thanh toán mà người vay không trả đủ số tiền theo thỏa thuận, khoản vay có thể chuyển sang trạng thái quá hạn. Sau đó, người vay có thể gặp một hoặc nhiều vấn đề dưới đây.
| Hậu quả có thể gặp | Điều cần biết |
|---|---|
| Phát sinh lãi và phí | Cách tính phụ thuộc hợp đồng và quy định áp dụng |
| Nhận thông báo nhắc nợ | Bên cho vay có thể gọi điện, nhắn tin hoặc gửi thông báo |
| Ảnh hưởng lịch sử tín dụng | Việc trả chậm có thể được ghi nhận và ảnh hưởng hồ sơ vay sau này |
| Khó được duyệt khoản vay mới | Đơn vị cho vay có thể đánh giá rủi ro cao hơn |
| Bị yêu cầu thanh toán toàn bộ | Tùy điều khoản hợp đồng và mức độ vi phạm |
| Phát sinh tranh chấp | Bên cho vay có thể khởi kiện để yêu cầu thực hiện nghĩa vụ |
| Thi hành án | Có thể xảy ra nếu có bản án, quyết định có hiệu lực và đủ điều kiện thi hành |
Bảng trên mang tính khái quát. Số tiền thực tế phải thanh toán cần được đối chiếu với hợp đồng, lịch sử giao dịch và thông báo chính thức của đơn vị cho vay.
Không trả nợ có ảnh hưởng CIC không?
CIC là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam. Lịch sử thanh toán của khách hàng tại các tổ chức có báo cáo dữ liệu tín dụng có thể được ghi nhận trong hồ sơ tín dụng.
Trả chậm có thể khiến người vay:
- Bị đánh giá có rủi ro tín dụng cao hơn.
- Khó được duyệt vay hoặc mở thẻ tín dụng.
- Được cấp hạn mức thấp hơn mong muốn.
- Phải bổ sung nhiều thông tin khi đăng ký khoản vay mới.
- Mất thêm thời gian để cải thiện lịch sử thanh toán.
Mức độ ảnh hưởng không giống nhau trong mọi trường hợp. Người vay nên kiểm tra thông tin từ kênh chính thức, thanh toán đúng thỏa thuận và lưu chứng từ sau khi đã trả nợ.
Vay không trả có bị đi tù không?
Không thể kết luận cứ vay không trả là bị đi tù. Nếu người vay thật sự gặp khó khăn tài chính và không có hành vi gian dối hoặc chiếm đoạt, tranh chấp thường được giải quyết theo hợp đồng và pháp luật dân sự.
Trách nhiệm hình sự chỉ được xem xét khi cơ quan có thẩm quyền xác định có đủ dấu hiệu của tội phạm, chẳng hạn hành vi gian dối để chiếm đoạt hoặc sử dụng tài sản vào mục đích bất hợp pháp dẫn đến không có khả năng hoàn trả trong những điều kiện luật định.
Vì vậy, cần phân biệt rõ:
| Tình huống | Hướng xử lý thường gặp |
|---|---|
| Chậm trả vì thu nhập giảm, mất việc hoặc sự cố tài chính | Thương lượng, cơ cấu phương án trả nợ hoặc giải quyết tranh chấp dân sự |
| Có khả năng nhưng cố tình không hợp tác | Bị nhắc nợ, yêu cầu thực hiện nghĩa vụ hoặc khởi kiện tùy trường hợp |
| Có dấu hiệu gian dối, bỏ trốn hoặc chiếm đoạt | Có thể được cơ quan chức năng xem xét theo chứng cứ và quy định hình sự |
Mỗi vụ việc có tình tiết khác nhau. Nếu đang có tranh chấp lớn hoặc nhận được giấy triệu tập, người vay nên làm việc với luật sư hoặc cơ quan trợ giúp pháp lý thay vì tự suy đoán.
Bên cho vay có thể làm gì khi khách hàng chậm trả?
Bên cho vay có quyền yêu cầu người vay thực hiện nghĩa vụ theo hợp đồng và quy định pháp luật. Các biện pháp có thể gồm gửi thông báo, nhắc lịch thanh toán, đề nghị phương án xử lý hoặc khởi kiện khi không đạt được thỏa thuận.
Ngược lại, việc thu hồi nợ vẫn phải tuân thủ pháp luật. Người vay không nên chấp nhận các hành vi đe dọa, xúc phạm, cưỡng ép trái pháp luật hoặc công khai thông tin cá nhân tùy tiện.
Nếu bị quấy rối hoặc đe dọa, hãy:
- Lưu lại tin nhắn, số điện thoại, bản ghi và thời điểm liên hệ.
- Yêu cầu người liên hệ cung cấp tên đơn vị và căn cứ khoản nợ.
- Chỉ trao đổi qua kênh chính thức của bên cho vay.
- Không chuyển tiền vào tài khoản cá nhân không xác minh được.
- Báo cơ quan có thẩm quyền nếu có dấu hiệu đe dọa hoặc lừa đảo.
Đang có khoản vay quá hạn có nên vay thêm không?
Vay khoản mới chỉ để trả khoản cũ có thể tạo thành vòng xoáy nợ nếu tổng số tiền phải trả mỗi tháng vượt quá thu nhập. Trước khi vay thêm, cần cộng toàn bộ khoản trả nợ, chi phí sinh hoạt và quỹ dự phòng.
Nếu khoản trả hàng tháng đã quá cao, nên ưu tiên làm việc với chủ nợ hiện tại thay vì tiếp tục mở nhiều hồ sơ vay. Một khoản vay mới chỉ nên được cân nhắc khi bạn có mục đích rõ ràng, hiểu đầy đủ chi phí và vẫn bảo đảm khả năng thanh toán.
Cần tư vấn khoản vay phù hợp?
Nếu bạn đang có nhu cầu vay mới và vẫn bảo đảm khả năng trả nợ, có thể tham khảo khoản vay tiêu dùng LOTTE Finance với hạn mức quảng bá tối đa đến 600 triệu đồng, lãi suất tham khảo từ 0,8%/tháng. Hạn mức, lãi suất và kết quả xét duyệt thực tế phụ thuộc hồ sơ, sản phẩm và chính sách tại thời điểm đăng ký.
Cần tư vấn thêm, liên hệ Zalo 0342 537 084. Không có cam kết duyệt 100% và không nên vay mới để che giấu hoặc kéo dài một khoản nợ vượt khả năng thanh toán.
Không có khả năng trả nợ thì nên làm gì?
1. Kiểm tra chính xác số tiền còn nợ
Yêu cầu bảng kê thể hiện dư nợ gốc, lãi, phí, số ngày quá hạn và số tiền cần thanh toán. Không dựa vào lời nhắn từ tài khoản không rõ danh tính.
2. Liên hệ bên cho vay càng sớm càng tốt
Đừng chờ đến khi quá hạn kéo dài. Hãy trình bày trung thực nguyên nhân và hỏi về phương án thanh toán, gia hạn hoặc cơ cấu nếu chính sách cho phép. Việc được hỗ trợ hay không phụ thuộc từng đơn vị và hồ sơ.
3. Đề xuất mức trả thực tế
Lập danh sách thu nhập, chi phí thiết yếu và các khoản nợ. Đề xuất con số có thể duy trì thay vì hứa một mức vượt khả năng rồi tiếp tục vi phạm.
4. Ưu tiên khoản nợ hợp pháp và có chứng từ
Thanh toán đúng kênh được ghi trong hợp đồng hoặc kênh chính thức. Lưu biên nhận, ảnh giao dịch và xác nhận tất toán để đối chiếu khi cần.
5. Không cung cấp OTP hoặc mật khẩu
Kể cả khi đang nợ, bạn không phải cung cấp OTP, mật khẩu ngân hàng hay quyền điều khiển điện thoại cho người tự xưng là nhân viên thu hồi nợ.
6. Tìm hỗ trợ pháp lý khi cần
Nếu số liệu không khớp, có tranh chấp về hợp đồng hoặc xuất hiện hành vi đe dọa, hãy tìm luật sư, tổ chức trợ giúp pháp lý hoặc cơ quan nhà nước có thẩm quyền.
Những sai lầm cần tránh khi đang nợ quá hạn
- Tắt máy, đổi số và né mọi kênh liên hệ.
- Vay nóng lãi cao để trả nợ mà không tính tổng chi phí.
- Tin dịch vụ quảng cáo “xóa nợ xấu” hoặc “xóa CIC”.
- Chuyển phí trước cho người hứa cơ cấu nợ hoặc dừng nhắc nợ.
- Ký giấy tờ mới khi chưa đọc kỹ nội dung.
- Cung cấp CCCD, ảnh khuôn mặt, OTP hoặc tài khoản ngân hàng cho người lạ.
- Đăng thông tin hợp đồng và dữ liệu cá nhân công khai trên mạng.
Câu hỏi thường gặp
Chậm trả vài ngày có sao không?
Có thể phát sinh lãi, phí hoặc ghi nhận chậm thanh toán tùy hợp đồng và chính sách của đơn vị cho vay. Hãy liên hệ ngay để xác nhận số tiền phải trả thay vì tự ước tính.
Trả hết nợ quá hạn thì có vay lại được không?
Việc thanh toán đầy đủ giúp cải thiện tình trạng khoản vay, nhưng không bảo đảm hồ sơ mới được duyệt ngay. Đơn vị cho vay còn đánh giá thu nhập, lịch sử tín dụng và nhiều tiêu chí khác.
Có dịch vụ xóa nợ xấu CIC không?
Nên cảnh giác với lời mời “xóa CIC” thu phí. Thông tin tín dụng cần được xử lý theo quy trình chính thức; nếu dữ liệu sai, người vay có thể yêu cầu kiểm tra và điều chỉnh qua tổ chức liên quan hoặc CIC.
Không vay nhưng bị đòi nợ phải làm sao?
Không chuyển tiền hoặc cung cấp thêm dữ liệu cá nhân. Yêu cầu bằng chứng về hợp đồng, kiểm tra báo cáo tín dụng, liên hệ đơn vị được nêu qua kênh chính thức và báo cơ quan chức năng nếu có dấu hiệu giả mạo.
Tham khảo các khoản vay khác
Nếu vẫn có nhu cầu tài chính và đã đánh giá được khả năng trả nợ, bạn có thể tham khảo thêm hạn mức, kỳ hạn, độ tuổi và điều kiện cơ bản của các sản phẩm tại mục Vay nhanh. Mỗi đơn vị thẩm định độc lập; thông tin trên ChọnVay không bảo đảm hồ sơ được phê duyệt.
THAM KHẢO CÁC KHOẢN VAY KHÁC →
Kết luận
Vay không trả đúng hạn có thể khiến số tiền phải thanh toán tăng lên, ảnh hưởng lịch sử tín dụng và phát sinh tranh chấp. Điều quan trọng nhất là không né tránh, không vay nóng để kéo dài nợ và không tin dịch vụ xóa nợ xấu.
Hãy kiểm tra hợp đồng, chủ động trao đổi với bên cho vay và lưu toàn bộ chứng từ. Nếu vụ việc có dấu hiệu phức tạp, hãy tìm hỗ trợ pháp lý phù hợp.
Nội dung trên chỉ nhằm cung cấp thông tin tham khảo, không thay thế tư vấn pháp lý cho từng trường hợp cụ thể. ChọnVay không trực tiếp cho vay, không tiếp nhận hồ sơ và không quyết định kết quả xét duyệt.