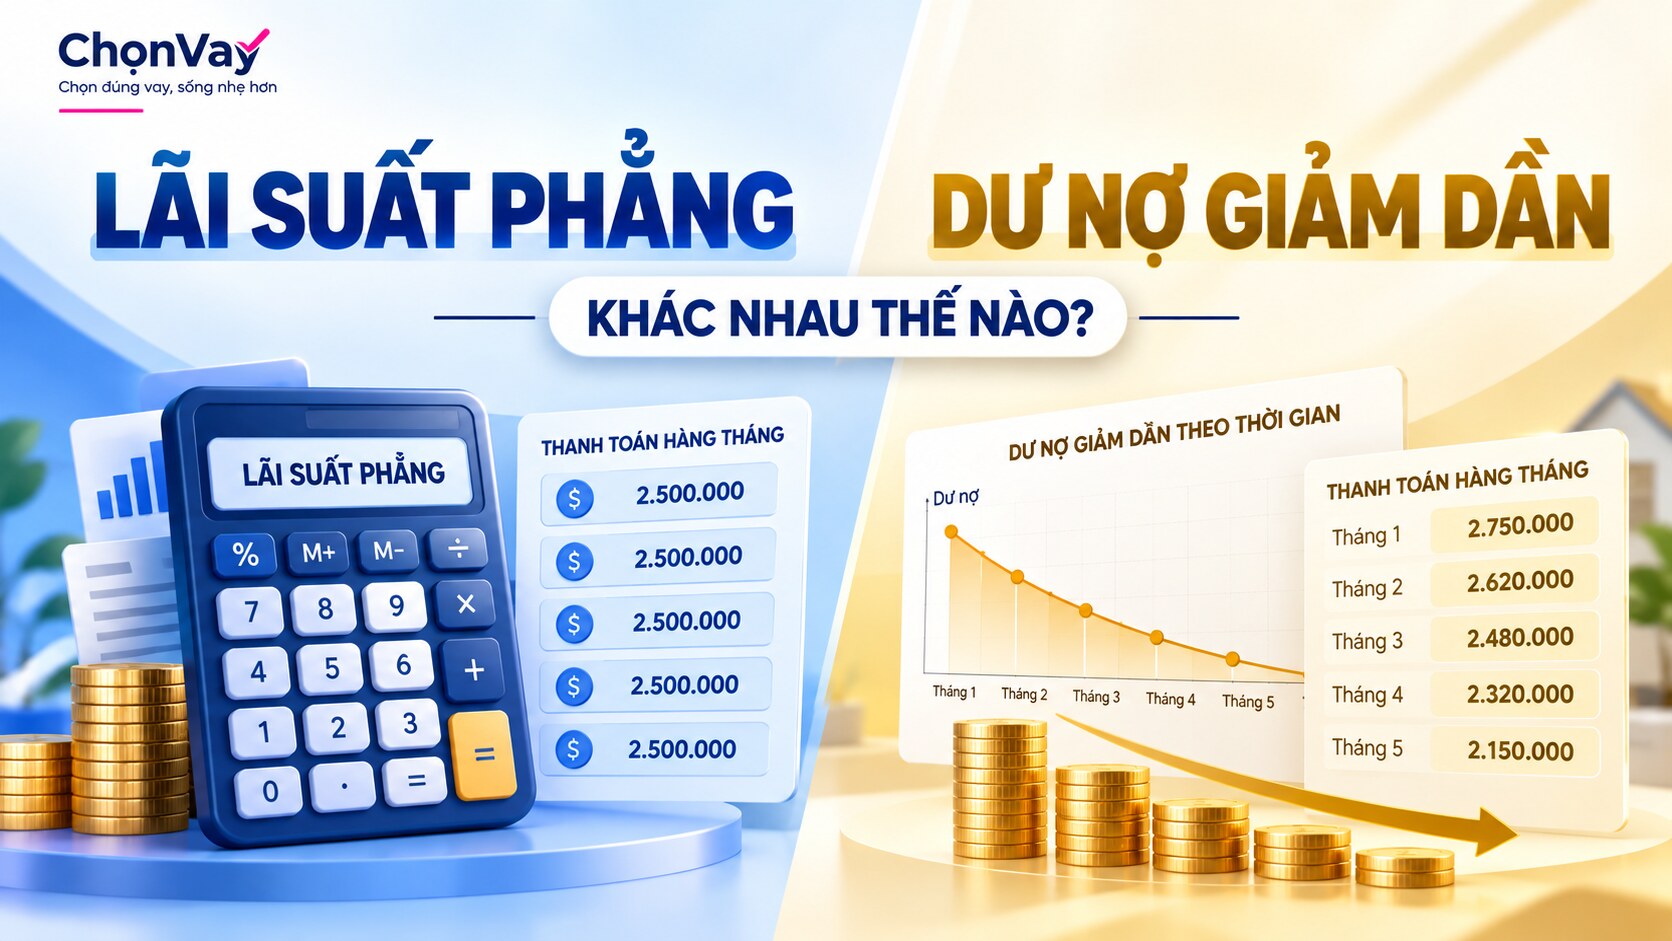
Lãi suất phẳng và dư nợ giảm dần khác nhau thế nào?
Khi tìm hiểu một khoản vay, nhiều người thường chỉ chú ý đến con số lãi suất bao nhiêu phần trăm mỗi năm mà chưa để ý lãi được tính trên số tiền nào. Đây là lý do cùng một mức lãi suất nhưng tổng số tiền phải trả có thể khác nhau.
Hai cách tính thường gặp là lãi suất phẳng và lãi trên dư nợ giảm dần. Hiểu đúng sự khác nhau giúp bạn ước tính khoản thanh toán, so sánh các sản phẩm và đọc hợp đồng chính xác hơn.
Nội dung chính
- Lãi suất phẳng là gì?
- Dư nợ giảm dần là gì?
- Ví dụ so sánh khoản 20 triệu
- Bảng so sánh nhanh
- Cần kiểm tra gì trong hợp đồng?
- Câu hỏi thường gặp
Lãi suất phẳng là gì?
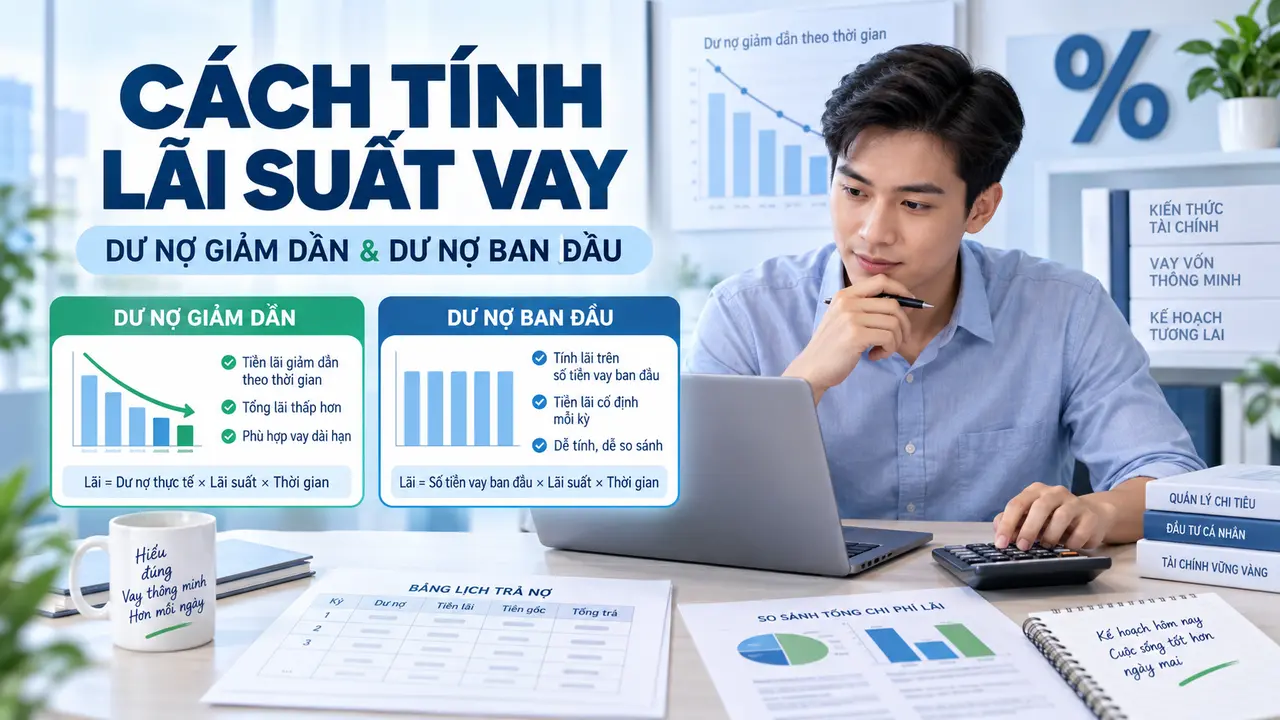
Lãi suất phẳng, còn được gọi là lãi tính trên dư nợ ban đầu, là cách tính trong đó tiền lãi được tính trên số tiền gốc ban đầu trong toàn bộ thời hạn. Dù mỗi tháng bạn đã trả bớt gốc, số tiền làm căn cứ tính lãi vẫn không thay đổi.
Công thức tham khảo
- Tổng lãi = Số tiền gốc ban đầu × lãi suất năm × số năm
- Tổng số tiền phải trả = Gốc ban đầu + tổng lãi
- Khoản thanh toán trung bình mỗi tháng = Tổng số tiền phải trả ÷ số tháng
Ví dụ, đăng ký 20 triệu đồng trong 12 tháng với lãi suất phẳng 24%/năm:
- Tiền lãi: 20.000.000 × 24% × 1 = 4.800.000 đồng
- Tổng gốc và lãi: 20.000.000 + 4.800.000 = 24.800.000 đồng
- Trung bình mỗi tháng: 24.800.000 ÷ 12 = khoảng 2.066.667 đồng
Cách tính này dễ hiểu và dễ dự toán. Tuy nhiên, bạn cần nhớ rằng mức lãi suất phẳng thường không thể so sánh trực tiếp với mức lãi suất tính trên dư nợ giảm dần nếu chưa quy đổi về cùng một cách tính.
Dư nợ giảm dần là gì?
Với dư nợ giảm dần, tiền lãi mỗi kỳ được tính trên phần gốc còn lại sau khi đã trừ phần gốc thanh toán trước đó. Khi dư nợ giảm, tiền lãi của các kỳ sau cũng giảm theo.
Tùy sản phẩm, khoản thanh toán có thể được thiết kế theo hai cách phổ biến:
- Gốc chia đều: phần gốc trả mỗi tháng bằng nhau, tiền lãi giảm dần nên tổng thanh toán mỗi kỳ cũng giảm dần.
- Khoản trả đều: tổng tiền thanh toán mỗi kỳ gần như cố định, nhưng tỷ trọng tiền lãi và tiền gốc thay đổi theo từng tháng.
Vì vậy, khi nghe “dư nợ giảm dần”, bạn vẫn nên hỏi rõ lịch thanh toán là gốc đều, lãi giảm dần hay trả góp đều theo công thức của hợp đồng.
Công thức đơn giản với phương án gốc chia đều
- Gốc trả mỗi tháng = Gốc ban đầu ÷ số tháng
- Lãi kỳ đó = Dư nợ đầu kỳ × lãi suất tháng
- Tổng trả kỳ đó = Gốc trả kỳ đó + lãi kỳ đó
Ví dụ so sánh khoản 20 triệu đồng
Giả sử cùng một khoản 20 triệu đồng, thời hạn 12 tháng và lãi suất danh nghĩa 24%/năm, tương đương 2%/tháng.
Phương án 1: Lãi suất phẳng
Tiền lãi luôn tính trên 20 triệu đồng:
- Lãi mỗi tháng: 20.000.000 × 2% = 400.000 đồng
- Gốc chia đều mỗi tháng: 20.000.000 ÷ 12 = khoảng 1.666.667 đồng
- Tổng thanh toán mỗi tháng: khoảng 2.066.667 đồng
- Tổng lãi cả kỳ: 4.800.000 đồng
Phương án 2: Dư nợ giảm dần, gốc chia đều
| Kỳ | Dư nợ đầu kỳ | Gốc trả | Lãi kỳ đó | Tổng trả |
|---|---|---|---|---|
| 1 | 20.000.000 | 1.666.667 | 400.000 | 2.066.667 |
| 2 | 18.333.333 | 1.666.667 | 366.667 | 2.033.334 |
| 3 | 16.666.666 | 1.666.667 | 333.333 | 2.000.000 |
| 4 | 15.000.000 | 1.666.667 | 300.000 | 1.966.667 |
| 5 | 13.333.333 | 1.666.667 | 266.667 | 1.933.334 |
| 6 | 11.666.666 | 1.666.667 | 233.333 | 1.900.000 |
| 7–12 | Dư nợ tiếp tục giảm | Gốc đều | Lãi tiếp tục giảm | Tổng trả giảm dần |
Với cách tính trên, tổng lãi ước tính khoảng 2.600.000 đồng, thấp hơn phương án lãi phẳng khoảng 2.200.000 đồng.
Đây chỉ là ví dụ minh họa để hiểu nguyên tắc. Số tiền thực tế có thể khác do ngày giải ngân, ngày đến hạn, cách làm tròn, phí dịch vụ, bảo hiểm, phí quản lý hoặc công thức riêng trong hợp đồng.
Bảng so sánh nhanh
| Tiêu chí | Lãi suất phẳng | Dư nợ giảm dần |
|---|---|---|
| Căn cứ tính lãi | Gốc ban đầu | Gốc còn lại từng kỳ |
| Tiền lãi các kỳ | Thường gần như cố định | Thường giảm theo dư nợ |
| Khoản trả hàng tháng | Có thể bằng nhau hoặc gốc/lãi cố định theo bảng | Có thể giảm dần hoặc tổng trả đều tùy hợp đồng |
| Cách dự toán | Đơn giản, dễ tính | Cần xem lịch thanh toán |
| Tổng lãi | Có thể cao hơn khi so cùng thông số | Thường thấp hơn nếu cùng lãi suất danh nghĩa |
| Điểm cần chú ý | Không so sánh trực tiếp với lãi giảm dần | Phải kiểm tra cách phân bổ gốc và lãi |
Lãi suất phẳng có phải luôn đắt hơn không?
Không thể kết luận chỉ bằng tên gọi. Cần đặt các thông tin lên cùng một mặt bằng:
- Số tiền thực nhận.
- Số tiền gốc ghi trong hợp đồng.
- Lãi suất và cách tính lãi.
- Thời hạn.
- Tổng tiền phải thanh toán.
- Các khoản phí bắt buộc hoặc phí phát sinh.
- Điều kiện trả trước hạn.
Một mức lãi suất phẳng thấp có thể chưa chắc rẻ hơn một mức lãi suất giảm dần cao hơn nếu tổng chi phí, phí và số tiền thực nhận khác nhau.
Cần kiểm tra gì trong hợp đồng?
1. Lãi suất được tính trên dư nợ nào?
Tìm các cụm từ như dư nợ ban đầu, dư nợ thực tế, dư nợ giảm dần, lãi suất cố định hoặc lãi suất điều chỉnh. Nếu chưa hiểu, hãy yêu cầu bên cung cấp giải thích bằng bảng thanh toán cụ thể.
2. Tổng số tiền phải trả
Đừng chỉ nhìn vào lãi suất quảng cáo. Hãy yêu cầu biết tổng gốc, tổng lãi, tổng phí và số tiền phải thanh toán đến khi kết thúc hợp đồng.
3. Số tiền thực nhận
Nếu khoản phí được khấu trừ trước, số tiền bạn nhận thực tế có thể thấp hơn số tiền ghi trên hợp đồng. Khi so sánh, nên tính chi phí dựa trên số tiền thực nhận.
4. Phí trả chậm và phí tất toán trước hạn
Kiểm tra ngày đến hạn, mức phạt nếu thanh toán trễ và phí khi trả hết trước thời hạn. Bạn có thể xem thêm bài Phí tất toán trước hạn là gì? Cách tính khi trả nợ sớm.
5. Bảng lịch thanh toán
Bảng lịch thanh toán là phần dễ kiểm tra nhất. Trong đó cần thể hiện số tiền gốc, lãi, phí và tổng phải trả ở từng kỳ.
Nếu bạn chưa phân biệt được cách tính lãi trong bảng thanh toán, có thể nhắn Zalo để được hướng dẫn đọc các mục cơ bản trước khi đăng ký.
Câu hỏi thường gặp
Lãi suất phẳng 1%/tháng tương đương bao nhiêu theo dư nợ giảm dần?
Không có một tỷ lệ quy đổi cố định cho mọi khoản vay. Kết quả phụ thuộc vào số tiền, thời hạn, lịch trả gốc, cách tính lãi và các khoản phí. Không nên tự quy đổi chỉ bằng cách nhân hoặc chia một tỷ lệ đơn giản.
Dư nợ giảm dần có phải tháng nào cũng trả ít hơn không?
Không phải lúc nào cũng vậy. Nếu gốc chia đều, tổng tiền trả thường giảm dần. Nếu hợp đồng thiết kế khoản trả đều, tổng thanh toán mỗi kỳ có thể gần như bằng nhau nhưng phần lãi giảm và phần gốc tăng dần.
Làm sao biết khoản vay nào có lợi hơn?
Hãy so sánh tổng số tiền phải trả, số tiền thực nhận và khoản thanh toán từng kỳ trên cùng số tiền và thời hạn. Đây là cách đáng tin cậy hơn việc chỉ nhìn vào lãi suất niêm yết.
Có thể dùng công cụ tính khoản vay để kiểm tra không?
Có. Công cụ tính giúp ước tính nhanh tiền gốc, lãi và khoản trả hàng tháng. Tuy nhiên, kết quả cuối cùng vẫn phải căn cứ vào bảng thanh toán và hợp đồng chính thức của đơn vị cung cấp.
Kết luận
Lãi suất phẳng tính lãi trên số tiền gốc ban đầu, còn dư nợ giảm dần tính lãi trên phần gốc còn lại. Vì vậy, hai mức lãi suất ghi cùng một con số phần trăm chưa chắc có cùng tổng chi phí.
Trước khi đăng ký, hãy yêu cầu bảng thanh toán, kiểm tra số tiền thực nhận, tổng nghĩa vụ, phí trả chậm và phí tất toán. Chỉ chọn khoản có số tiền thanh toán phù hợp với thu nhập và kế hoạch tài chính của bạn.
Tham khảo các khoản vay nhanh khác
Xem thêm các sản phẩm và lựa chọn phù hợp tại tab Vay nhanh của ChọnVay.