Vì sao cùng một mức lãi suất nhưng số tiền phải trả lại khác nhau?
Khi tìm hiểu khoản vay, nhiều người chỉ nhìn vào con số “lãi suất bao nhiêu phần trăm” rồi so sánh. Cách này có thể dẫn đến hiểu nhầm vì cùng mức 12%/năm nhưng tổng tiền lãi sẽ khác nhau tùy phương pháp tính.
Hai cách thường gặp là:
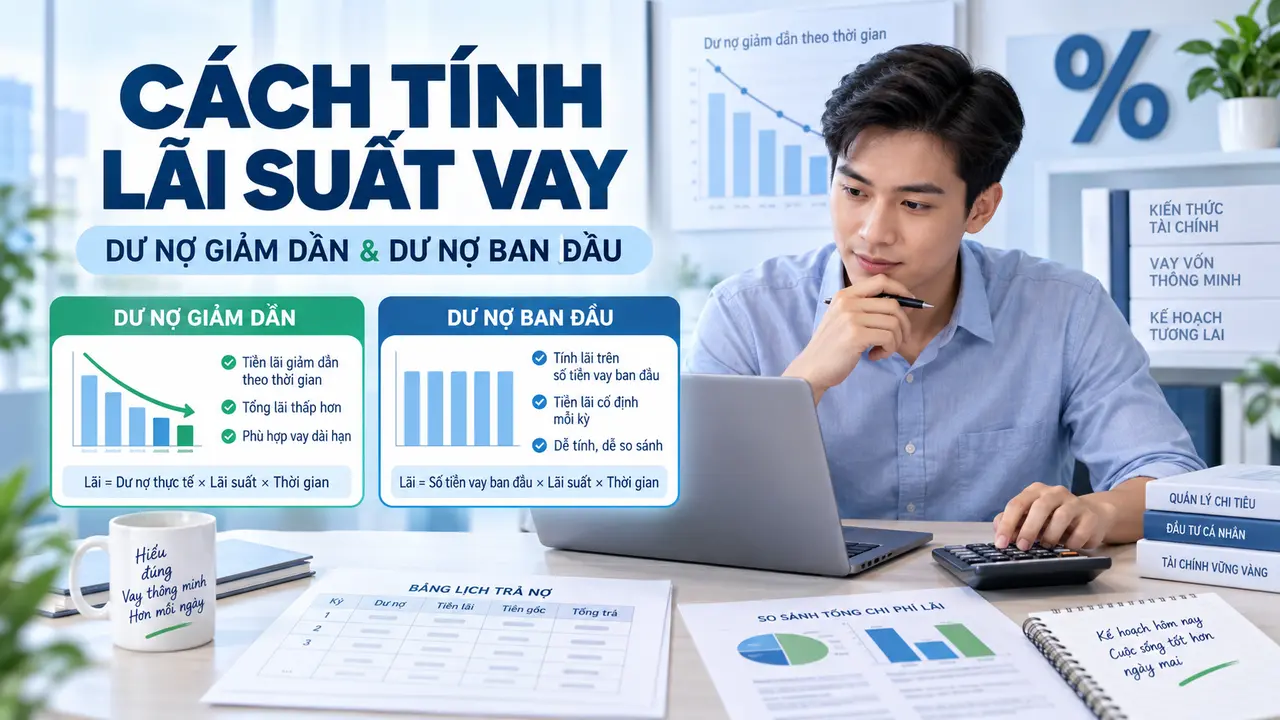
- Tính trên dư nợ giảm dần: lãi được tính trên số tiền thực tế còn nợ ở từng kỳ.
- Tính trên dư nợ ban đầu: lãi được tính trên số tiền vay ban đầu trong suốt thời hạn thỏa thuận.
Ngoài phương pháp tính, người vay còn phải xem kỳ hạn, cách trả gốc, phí, bảo hiểm, lãi quá hạn và điều kiện tất toán trước hạn.
Bài viết sử dụng ví dụ đơn giản để giúp bạn hiểu nguyên tắc. Lịch trả nợ thực tế phải căn cứ vào hợp đồng và bảng minh họa của đơn vị cho vay.
Dư nợ giảm dần là gì?
Dư nợ giảm dần là số tiền gốc còn lại sau mỗi lần khách hàng thanh toán. Khi tiền gốc giảm, phần lãi của kỳ tiếp theo cũng giảm theo nếu lãi suất không thay đổi.
Công thức khái quát:
Tiền lãi kỳ này = Dư nợ gốc thực tế × Lãi suất của kỳ
Nếu khoản vay trả gốc đều hằng tháng:
Tiền gốc mỗi tháng = Số tiền vay ÷ Số tháng vay
Tổng tiền kỳ này = Tiền gốc kỳ này + Tiền lãi kỳ này
Trong thực tế, ngân hàng có thể tính theo số ngày thực tế, lịch giải ngân và ngày đến hạn. Vì vậy, số tiền có thể chênh nhẹ so với phép tính minh họa theo tháng.
Ví dụ tính lãi theo dư nợ giảm dần
Giả sử bạn vay 12.000.000 đồng trong 12 tháng, lãi suất 12%/năm, tương đương 1%/tháng, và trả gốc đều.
Tiền gốc mỗi tháng:
12.000.000 ÷ 12 = 1.000.000 đồng
Tháng đầu tiên
- Dư nợ đầu kỳ: 12.000.000 đồng
- Tiền lãi: 12.000.000 × 1% = 120.000 đồng
- Tiền gốc: 1.000.000 đồng
- Tổng thanh toán: 1.120.000 đồng
Tháng thứ hai
Sau khi trả 1.000.000 đồng tiền gốc, dư nợ còn 11.000.000 đồng.
- Tiền lãi: 11.000.000 × 1% = 110.000 đồng
- Tiền gốc: 1.000.000 đồng
- Tổng thanh toán: 1.110.000 đồng
Tháng cuối cùng
- Dư nợ đầu kỳ: 1.000.000 đồng
- Tiền lãi: 1.000.000 × 1% = 10.000 đồng
- Tiền gốc: 1.000.000 đồng
- Tổng thanh toán: 1.010.000 đồng
Tổng tiền lãi trong 12 tháng của ví dụ là:
120.000 + 110.000 + ... + 10.000 = 780.000 đồng
Tổng gốc và lãi:
12.000.000 + 780.000 = 12.780.000 đồng
Con số này chưa gồm phí, bảo hiểm hoặc khoản phát sinh khác nếu hợp đồng có quy định.
Dư nợ ban đầu là gì?
Với cách tính trên dư nợ ban đầu, tiền lãi được tính dựa trên số tiền vay lúc giải ngân, dù khách hàng đã trả bớt tiền gốc qua từng tháng.
Công thức minh họa:
Tiền lãi mỗi tháng = Số tiền vay ban đầu × Lãi suất tháng
Nếu trả gốc đều:
Tổng thanh toán mỗi tháng = Tiền gốc mỗi tháng + Tiền lãi tính trên dư nợ ban đầu
Phương pháp này dễ ước tính vì tiền lãi thường không giảm theo số dư gốc còn lại. Tuy nhiên, không nên dùng lãi suất danh nghĩa của phương pháp này để so trực tiếp với lãi suất tính trên dư nợ giảm dần.
Ví dụ tính lãi theo dư nợ ban đầu
Vẫn với khoản vay 12.000.000 đồng, kỳ hạn 12 tháng và mức lãi 1%/tháng tính trên dư nợ ban đầu:
Tiền lãi mỗi tháng:
12.000.000 × 1% = 120.000 đồng
Tiền gốc mỗi tháng:
12.000.000 ÷ 12 = 1.000.000 đồng
Tổng thanh toán mỗi tháng:
1.000.000 + 120.000 = 1.120.000 đồng
Tổng tiền lãi trong 12 tháng:
120.000 × 12 = 1.440.000 đồng
Tổng gốc và lãi:
12.000.000 + 1.440.000 = 13.440.000 đồng
Trong cùng ví dụ, tổng lãi theo dư nợ ban đầu cao hơn 660.000 đồng so với cách tính dư nợ giảm dần. Đây chỉ là minh họa khi cùng dùng con số 1%/tháng; sản phẩm thực tế có thể công bố lãi suất khác nhau.
So sánh nhanh hai phương pháp
Tính theo dư nợ giảm dần
- Tiền lãi tính trên số gốc thực tế còn nợ.
- Phần lãi thường giảm dần qua từng kỳ.
- Tổng lãi dễ thấp hơn nếu so với cùng một mức lãi suất danh nghĩa.
- Cần lịch trả nợ để biết chính xác từng kỳ.
Tính theo dư nợ ban đầu
- Tiền lãi tính trên số tiền vay ban đầu.
- Phần lãi có thể giữ nguyên trong suốt kỳ hạn.
- Dễ tính và dễ ghi nhớ.
- Không nên nhìn riêng mức lãi suất công bố để kết luận rẻ hơn.
Điểm cần so sánh cuối cùng là tổng số tiền phải trả, không chỉ là con số phần trăm.
Vì sao không nên so sánh trực tiếp hai mức lãi suất?
Một khoản vay ghi 1%/tháng trên dư nợ ban đầu không tương đương với khoản vay 1%/tháng trên dư nợ giảm dần. Cơ sở tính lãi khác nhau nên chi phí thực tế cũng khác.
Khi so sánh hai sản phẩm, hãy yêu cầu hoặc tự ghi lại:
- Số tiền thực nhận;
- Tổng tiền gốc phải hoàn trả;
- Tổng tiền lãi trong toàn kỳ;
- Toàn bộ phí và bảo hiểm;
- Số tiền phải trả từng tháng;
- Tổng số tiền phải trả;
- Điều kiện trả chậm và tất toán sớm.
Nếu đơn vị chỉ nói “lãi từ...” mà chưa cung cấp bảng thanh toán, bạn chưa có đủ dữ liệu để đánh giá khoản vay.
Lãi suất năm đổi sang tháng như thế nào?
Trong ví dụ đơn giản với lãi suất danh nghĩa cố định:
Lãi suất tháng = Lãi suất năm ÷ 12
Ví dụ 12%/năm tương đương khoảng 1%/tháng.
Tuy nhiên, phép chia này không phản ánh đầy đủ chi phí nếu khoản vay có phí, bảo hiểm, cách tính theo ngày hoặc lịch trả nợ khác nhau. Không nên tự suy ngược một cách máy móc giữa “lãi theo tháng” và “lãi theo năm” khi chưa biết phương pháp tính.
Những khoản nào có thể làm chi phí vay tăng lên?
Ngoài lãi, hợp đồng có thể đề cập:
- Phí xử lý hoặc phí dịch vụ;
- Phí bảo hiểm khoản vay;
- Phí quản lý;
- Phí trả chậm;
- Lãi quá hạn;
- Phí tất toán trước hạn;
- Phí thu hộ hoặc phương thức thanh toán.
Không phải sản phẩm nào cũng có tất cả các khoản này. Người vay nên yêu cầu bảng minh họa và đọc biểu phí trước khi xác nhận.
Cách tự kiểm tra một khoản vay trước khi ký
Bước 1: Xác nhận số tiền thực nhận
Số tiền ghi trên hợp đồng có thể khác số tiền thực nhận nếu có khoản phí được khấu trừ. Hãy hỏi rõ tiền sẽ được chuyển về tài khoản là bao nhiêu.
Bước 2: Kiểm tra phương pháp tính lãi
Tìm các cụm từ như “dư nợ giảm dần”, “dư nợ thực tế”, “dư nợ ban đầu” hoặc “số tiền giải ngân ban đầu”.
Bước 3: Cộng toàn bộ dòng tiền phải trả
Cộng tất cả kỳ thanh toán, sau đó so với số tiền thực nhận. Khoản chênh lệch giúp bạn hình dung tổng chi phí bằng tiền.
Bước 4: Đọc điều khoản trả chậm và trả trước
Đừng chỉ xem mức trả hằng tháng. Hãy kiểm tra hậu quả khi trả chậm và chi phí nếu muốn tất toán sớm.
Bước 5: Chỉ đăng ký qua kênh chính thức
Không chuyển “phí giữ hồ sơ”, “phí mở hạn mức” hoặc “phí giải ngân” vào tài khoản cá nhân. Không cung cấp OTP, mật khẩu hay quyền điều khiển điện thoại.
Dùng công cụ tính khoản vay thế nào cho hợp lý?
Công cụ tính trên ChọnVay giúp mô phỏng số tiền trả dựa trên số tiền vay, kỳ hạn và lãi suất. Kết quả hỗ trợ lập kế hoạch, không thay thế bảng thanh toán chính thức.
Bạn nên thử nhiều kịch bản:
- Giảm số tiền vay;
- Rút ngắn hoặc kéo dài kỳ hạn;
- Thay đổi lãi suất;
- So sánh tổng tiền phải trả;
- Kiểm tra khoản trả hằng tháng có phù hợp thu nhập không.
Sau khi tính thử, vẫn cần đối chiếu hợp đồng và thông tin chính thức của bên cung cấp.
Khi nào nên cân nhắc lại nhu cầu vay?
Nên cân nhắc kỹ nếu:
- Khoản trả hằng tháng chiếm phần lớn thu nhập;
- Thu nhập đang không ổn định;
- Phải vay mới để trả khoản vay cũ;
- Chưa hiểu cách tính lãi và phí;
- Đơn vị quảng cáo không cung cấp hợp đồng rõ ràng;
- Bị thúc giục chuyển phí trước khi giải ngân.
Một khoản vay phù hợp không chỉ là khoản được duyệt mà còn phải nằm trong khả năng thanh toán.
Câu hỏi thường gặp
Dư nợ giảm dần có luôn rẻ hơn không?
Không thể kết luận chỉ dựa vào tên phương pháp. Cần so sánh mức lãi suất, phí, bảo hiểm, kỳ hạn và tổng tiền phải trả của từng sản phẩm.
Lãi suất 1%/tháng có thấp không?
Cần biết 1% được tính trên dư nợ nào và có thêm phí hay không. Cùng 1%/tháng nhưng hai phương pháp tính có thể tạo ra tổng chi phí khác nhau.
Trả nợ trước hạn có làm giảm tiền lãi không?
Có thể, nhưng còn tùy hợp đồng và phí tất toán trước hạn. Hãy yêu cầu bên cho vay tính số tiền tất toán tại ngày dự kiến.
Công cụ tính online có chính xác tuyệt đối không?
Không. Công cụ chỉ mô phỏng theo dữ liệu nhập vào. Kết quả thực tế phụ thuộc ngày giải ngân, lịch trả, phương pháp tính, lãi suất và phí trong hợp đồng.
Kết luận
Dư nợ giảm dần tính lãi trên số tiền gốc thực tế còn lại, còn dư nợ ban đầu tính lãi trên số tiền vay ban đầu. Sự khác biệt này có thể làm tổng tiền lãi chênh đáng kể dù con số phần trăm nhìn giống nhau.
Trước khi vay, hãy so sánh tổng số tiền phải trả, đọc kỹ lãi và phí, kiểm tra lịch thanh toán, đồng thời bảo đảm khoản trả hằng tháng phù hợp khả năng tài chính.
ChọnVay cung cấp nội dung và công cụ mô phỏng để tham khảo, không trực tiếp cho vay và không quyết định kết quả xét duyệt.
Nguồn tham khảo